EN CORTO
- El 4 de noviembre de 2026 se publicó en el Diario Oficial de la Federación la Ley de Economía Digital para Pagos Digitales y Electrónicos, que busca promover el uso de medios de pago electrónicos y reducir el efectivo
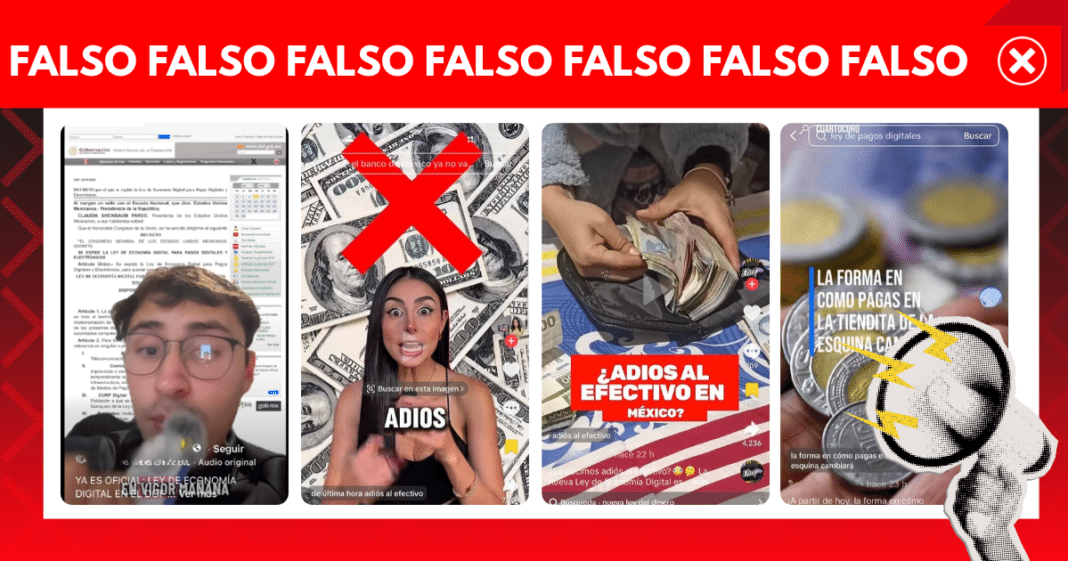
- En redes sociales circularon videos que aseguran que la norma prohibirá el efectivo o que fallas en terminales traerían consecuencias para pequeños negocios.
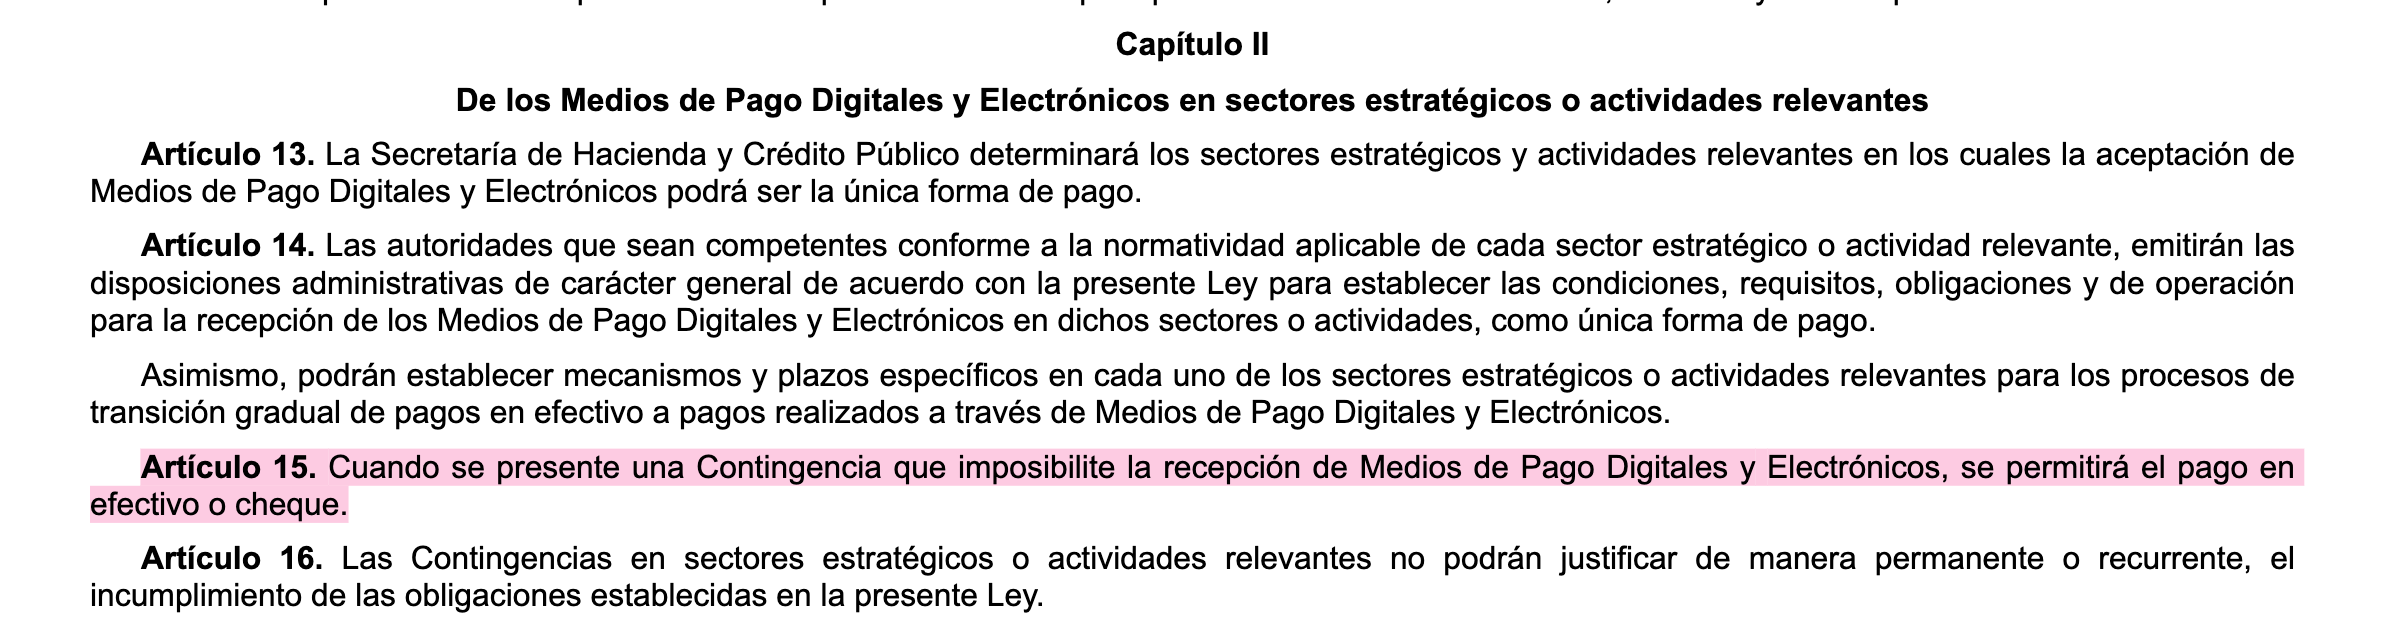
- Esto es falso, la misma ley establece en su artículo 15 prevé que ante fuerza mayor que impida el pago digital se podrá pagar en efectivo o cheque.
- El artículo 13 permite que la Secretaría de Hacienda y Crédito Público (SHCP) defina sectores estratégicos donde el pago digital “podrá ser la única forma de pago”, pero aún no se han anunciado esos sectores.
Por Debanhi Soto
El 4 de noviembre de 2026 se publicó en el Diario Oficial de la Federación, la Ley de Economía Digital para Pagos Digitales y Electrónicos, una iniciativa que tiene como objetivo promover la adopción de medios de pago electrónicos y reducir el uso de efectivo en el país.
Tras la promulgación de la iniciativa, en redes sociales surgieron videos desinformantes en los que se afirma que la ley prohibiría el pago en efectivo o que en caso de que los pequeños negocios no tengan infraestructura que permita los pagos digitales, podrían tener repercusiones.
“Y ojo, si tú tienes negocio y te toca ser uno de estos, el que te falle la terminal no va a ser una excusa. Eso es lo que dice la ley” dice un video desinformante en Facebook que se ha compartido más de 13 mil veces y cuenta con 108 mil me gusta.
Sin embargo, estas narrativas son falsas. No solo la ley expone que ante una causa de fuerza mayor que imposibilite el pago digital se puede acudir al efectivo o cheque; si no que además de los pagos con tarjeta (aquellos que se hacen con terminal), la norma establece que se puede optar por otros tipos de medio de pago.
 ¿Qué dice la Ley de Economía Digital?
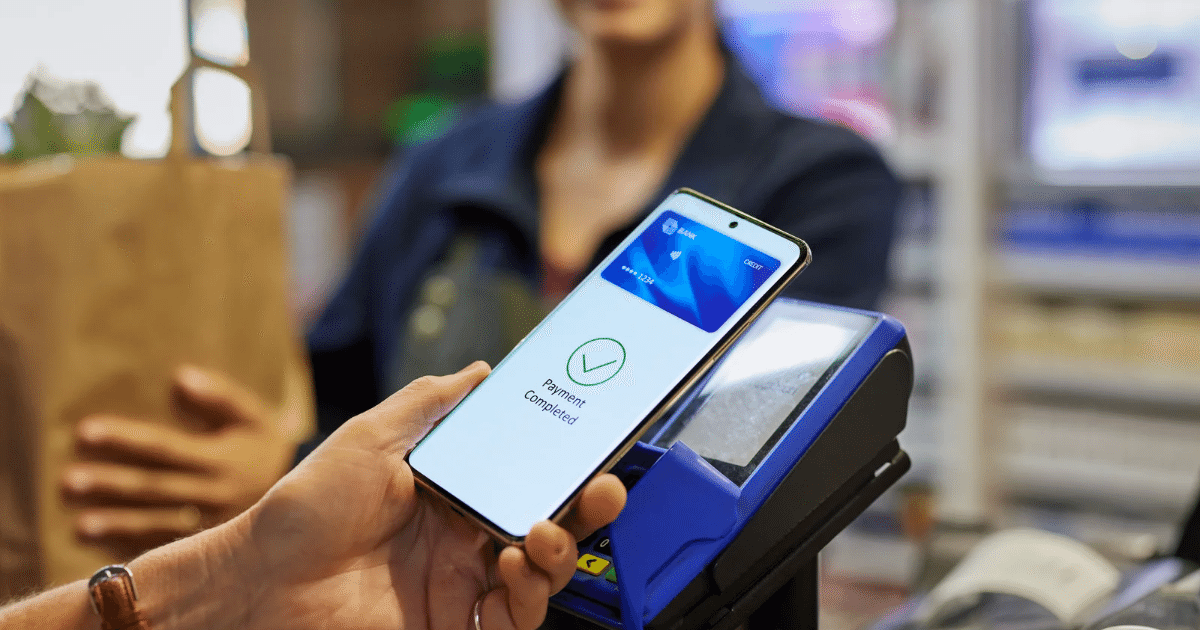
La Ley de Economía Digital busca promover la adopción e implementación de medios de pagos digitales mediante el uso de tarjetas de crédito o débito, Códigos QR, Códigos de Respuesta Rápida y Dispositivos de Comunicación de Campo Cercano (como Google Wallet o Apple Pay), órdenes de transferencia de fondos (como el SPEI) o cualquier dispositivo que permita la realización de pagos.
En la ley además se presentan mecanismos de confianza digitales para facilitar la identificación y simplificar trámites como la CURP Digital (Biométrica) y el Expediente Digital Ciudadano, un sistema que permitiría a las personas usuarias consultar y solicitar la portabilidad de sus documentos e información entre instituciones financieras.
El punto que más confusión causó fue el Artículo 13 en el que se expone que “La Secretaría de Hacienda y Crédito Público determinará los sectores estratégicos y actividades relevantes en los cuales la aceptación de Medios de Pago Digitales y Electrónicos podrá ser la única forma de pago.”
 En el video se menciona que esta medida afectaría sobre todo a pequeños negocios como tiendas minoristas o restaurantes.
Sin embargo, hasta el momento, la Secretaría de Hacienda no ha dado a conocer qué sectores estratégicos deberán pagar con medios digitales y electrónicos. De acuerdo al decreto, la dependencia tiene quince días hábiles tras la entrada en vigor del texto (5 de noviembre) para determinar cuáles son los sectores que deben usar medios digitales exclusivamente.
Además, la ley establece en su artículo 15 que cuando se presente una circunstancia de fuerza mayor que impida el funcionamiento de la infraestructura de pago electrónico, se permitirá el pago en efectivo o cheque.
Por lo que la narrativa que impulsa el video sobre que si “la terminal se descompone, no es excusa” es falsa de acuerdo a la ley.
Asimismo es importante destacar que además de los pagos con tarjeta, la ley reconoce como pagos electrónicos las transferencias SPEI (Sistema de Pagos Electrónicos Interbancarios) y el Cobro Digital CoDi desarrollado por Banxico.
¿De dónde surgió la Ley de Economía Digital?
Como antecedente a la Ley de Economía Digital está la Política Nacional de Inclusión Financiera (PNIF) 2025-2030 coordinada por el Consejo Nacional de Inclusión Financiera (CONAIF) y que cuenta con la participación de todas las autoridades financieras del país como la Secretaría de Hacienda y Crédito Público, Comisión Nacional Bancaria y de Valores, Tesorería de la Federación, Banco de México, entre otras.
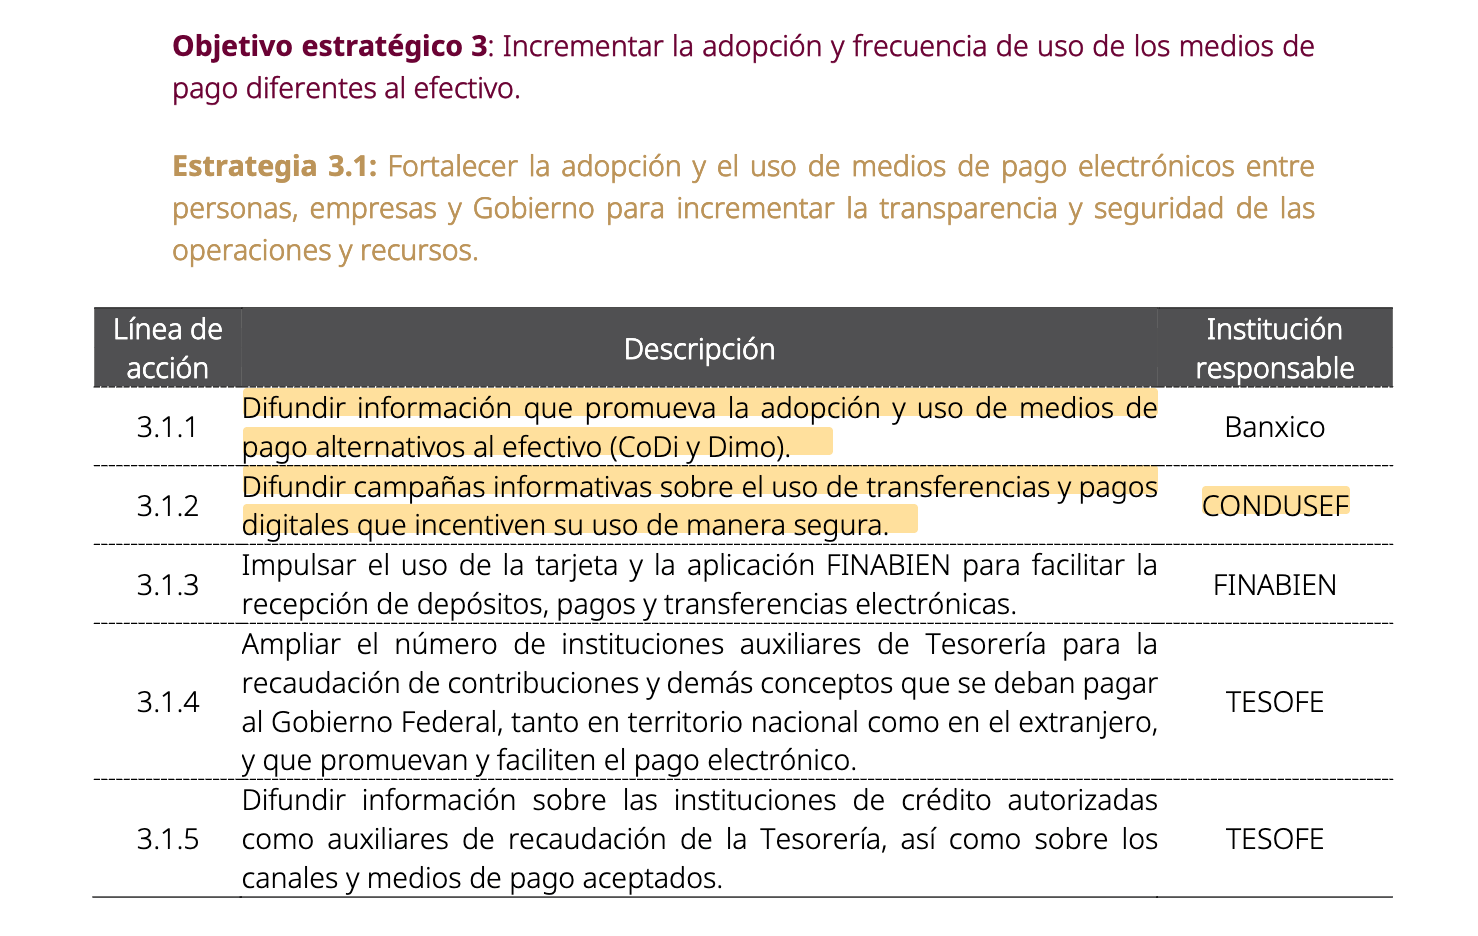
En el PNIF se describen ocho objetivos estratégicos en los que se trabajará, uno de ellos es “Incrementar la adopción y frecuencia de uso de los medios de pago diferentes al efectivo”. Dentro de las metas de este objetivo se encuentra “fortalecer la adopción y el uso de medios de pago electrónicos entre personas, empresas y Gobierno para incrementar la transparencia y seguridad de las operaciones y recursos”.
 En el mismo contexto, el 9 de octubre de 2025 la presidenta Sheinbaum señaló que se presentaría una propuesta para digitalizar los pagos, un método que ya se ha implementado en países como Brasil y China.
La iniciativa se envió se aprobó el 20 de octubre de 2026 en el Senado de la República con 72 votos a favor y 37 en contra.
Fuentes | Links
- Decreto por el que se expide la Ley de Economía Digital para Pagos Digitales y Electrónicos | DOF
- ¿Hay un plan México sin efectivo 2030? No, pero sí buscan aumentar los pagos digitales | Verificado
- Política Nacional de Inclusión Financiera 2025-2030 | CONAIF
- Entra en vigor la Ley de Economía Digital: qué operaciones comerciales se perfilan para restringir el uso de efectivo – Infobae
- Hacienda tiene 15 días hábiles para definir en qué sectores el pago será solo digital | El Economista
- Aprueba Senado proyecto para expedir nueva Ley de Economía Digital | Senado de la República